酒造・酒販免許の要件確認から 酒税帳簿の相談まで
酒造や酒販の免許を取りたいとき、どの要件を確認し、どのような説明や書類を用意すればよいのか。事業を続ける中で、酒税帳簿への記録に迷ったときは、何を確かめればよいのか。
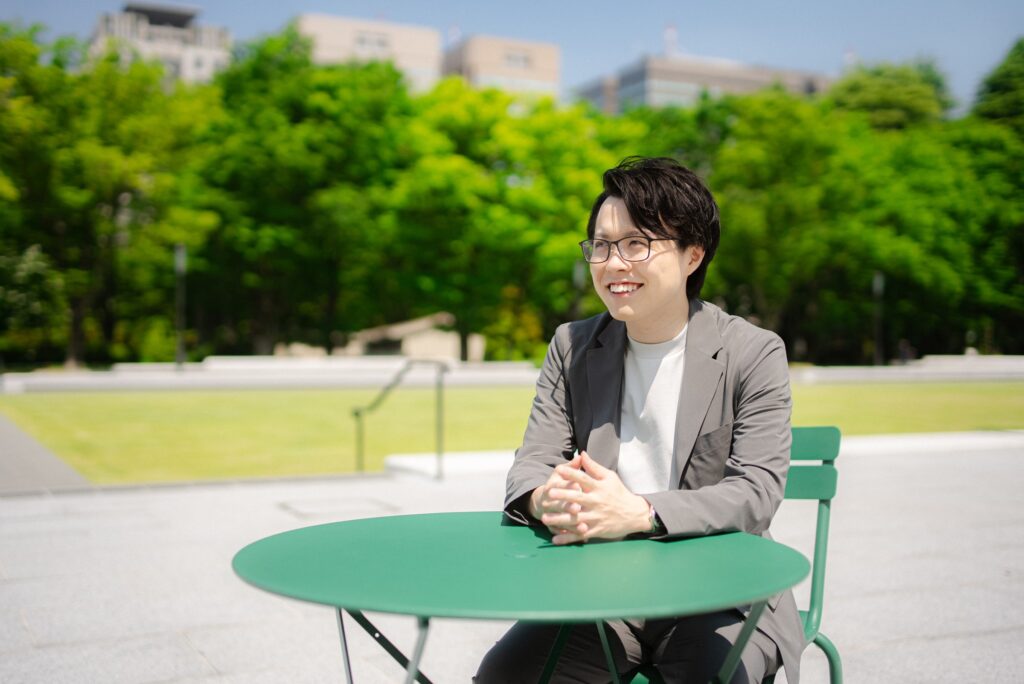
茨城県笠間市の安見貴志税理士事務所では、こうした酒税や免許に関する相談を受けています。代表の安見貴志様は、税務署での免許審査や国税局での酒税調査などに携わってきた税理士・行政書士です。
配属一年目に出会った酒税の仕事は、どのように現在の専門分野になったのでしょうか。事業者との関わりの中で得た学びや、審査する側の経験を生かした支援について伺いました。
今回ご回答いただいた方
安見貴志税理士事務所 代表/税理士・行政書士
安見 貴志 様(あみ たかし)
税務大学校の研修を経て、税務署の間税部門に配属。酒造メーカーの実地調査や書類審査などを担当し、一度担当を離れた後、七年目の転勤で酒類指導官の部下職員として再び酒税業務に携わる。税務署・国税局での経験を生かし、税理士・行政書士として酒税や免許に関する相談に対応している。
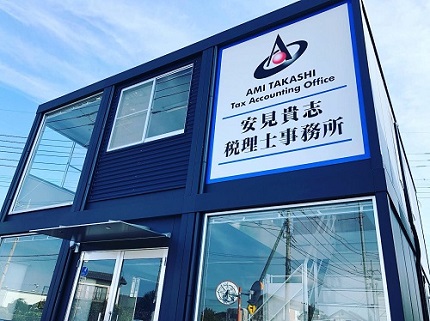
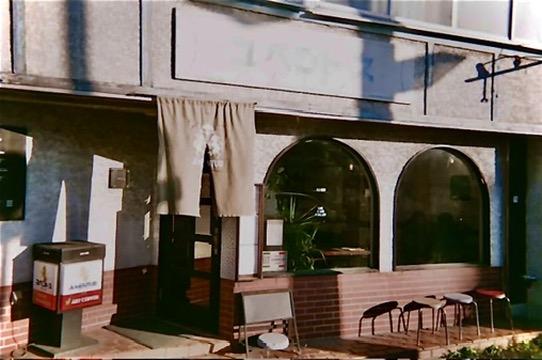
写真:事務所外観(安見貴志税理士事務所 公式サイトより)
酒税の相談を引き受ける事務所の役割
まず、酒造・酒販に関して、どのような相談を受けていらっしゃいますか。
酒造免許や酒販免許を取りたい方からのご相談を受けています。事前の相談や、免許取得の見通し・可能性の確認に加え、実際の免許申請書の作成、申請後の税務署との折衝まで引き受けています。
申請後の対応まで引き受けるという点が印象的です。酒造・酒販事業者の会計や税務には、どのような形で関わるのでしょうか。
私どもがお引き受けするのは、あくまでも酒税に関する部分です。その事業者の通常の会計・税務は、別の税理士や会計事務所に見てもらっています。
酒造・酒販事業者の所得税や法人税の申告は手掛けず、酒税の相談を担う。そういうスタイルで仕事をしています。
ですから、通常の会計・税務について、免許や酒税帳簿と合わせて何かを考えることはまずありません。
税務署で出会った酒税の仕事と専門家への歩み
酒税の仕事に関わるようになったきっかけを教えてください。
私は、いわゆる税務署OBです。税務職に採用され、税務大学校の研修所で基礎的な研修を受けた後、最初に配属されたのが、当時の「間税部門」でした。酒税を含む間接税全般を担当する部署で、一年目から酒造メーカーの実地調査や、酒税の納税申告書の集計、提出書類の審査などを担当していました。
二年目の機構改革でその部門がなくなり、私もいったん酒税の担当を離れました。その後、七年目の初めての転勤で、酒類指導官の下で働くことになり、再び酒税の仕事に深く関わるようになったのです。
かつての間税部門に最後に配属された新人だったという意識もあり、自分こそが酒税のエキスパートになるんだ、という責任感のようなものが芽生えたのも、その頃だったと思います。一年目に覚えた仕事でもあったので、数年離れていてもなじみやすく、自分に向いている仕事だと感じていました。
税理士として酒税を専門にするうえで、転機になった出来事はありましたか。
大きかったのは、国税局を辞職した翌日のことです。まだ税理士として開業していなかったのですが、ある酒造メーカーから、酒税の顧問税理士になってほしいと声をかけていただきました。
酒税を専門にしていると対外的に言えるような税理士になった背景には、そうしたお声がけがあったことが大きいと思います。
事業者の実情を知り免許の要件を確かめる
税務署での仕事を通じて、事業者への理解はどのように深まっていったのでしょうか。
酒類指導官の部署には、酒造メーカーや酒販店、酒類業組合などへの指導・監督といった行政的な仕事も多くあります。特定の方と繰り返しやり取りする機会が多くなるので、それぞれの事業者の実情を詳しく知るようになるのです。
事業者ごとに異なる事情が分かってくると、それが日々の指導・監督にも生きますし、お互いの信頼関係にもつながっていきます。癒着とは違う、大切な対人関係です。配属当初から見て、聞いて、覚えてきた個別の事情は、開業後の相談でもかなり役立っています。
現在、初めて相談される方には、どのようなことを確認していますか。
今は、税務署や国税局に勤めていた頃から知っている事業者からの依頼が多く、当時から見聞きしてきた全体像を踏まえて話を進められることが多いですね。
一方、初めて相談される方の場合は、免許申請の審査でポイントになる部分を重点的に伺います。「税務署はここを見る」ということをあらかじめ説明し、その方の現状と、要件を満たしている部分・足りない部分を一つずつ確認していきます。
免許取得に向けて、相談者と事務所はどのように役割を分けるのでしょうか。
必要な添付書類は、原則として事業者ご自身に準備をしていただきます。私どもが重きを置くのは、免許を受けるための要件を満たしているかどうかの判定ですが、書類の作成が難しいという方に対しては、作成を全面的に請負うこともしています。
判断が微妙な案件でも、説明を添えることで可能性が見えてくる場合があります。その際は、税務署が許可を判断するためにどのような材料が必要か、何を説明できればよいかを考え、書類作成について助言します。必要に応じて、事業者に代わって税務署と折衝することもあります。
実際に税務署で免許審査をしていたときの視点で確認していますので、免許取得の見込みがないと判断した案件については、申請を断念していただくこともよくあります。
酒税帳簿と日々の相談を支える確認と説明
酒税帳簿の指導や確認では、どのような点を見ていますか。
帳簿に何が書かれていればよいのか、どのような数字や記録が求められているのかを、税務署の視点で見て判断しています。
記録の仕方に迷うことや、通常とは異なることが起きたときには、その都度ご相談を受けるようにしています。
専門的な内容を説明するときには、どのような工夫をされていますか。
すでに免許を持っている事業者からの相談が多く、お互いに専門用語をよく理解している場合は、あえて別の言葉に置き換えることはしていません。
一方、初めてこの分野に関わる方や、まだ知識の少ない方には、「要はこういうことです」とかみ砕いて説明します。そのうえで、なぜそれが必要なのか、なぜ義務付けられているのかもお伝えし、理解が進むようにしています。
制度や取り扱いの変化には、どのように対応していますか。
退職後は、国税の内部情報は入ってきません。業界専門誌などを通じて、新しい動きや大きな改正、取り扱いの変更を知ったときは、速やかに酒類指導官の部署に確認するようにしています。
必要があれば、全国各地の税務署や国税局にも直接電話をします。現役時代の先輩や同僚の中には、それぞれの分野に詳しい方もいますので、そうした方々に確認することもあります。
現場の経験を事業者の新しい挑戦につなげる
今後、酒造・酒販事業者への支援で取り組んでいきたいことを教えてください。
酒税法については、法律の組み立てや書き方によって解釈に限界が生まれ、業界の実情と合わないと感じることがあります。それが、意欲ある事業者の新しい取り組みや、新しいジャンルのお酒を生み出す際の障壁になっていることもあると考えています。
そうした点について、法令や通達の書き方をこうするとよいのではないか、と提言するようなことができればと思っています。
実際に、非公式な場で国税庁の長官や幹部と会われる方から、「この部分を何とかできるような理論の構成や説明資料を作ってほしい」と依頼され、法令解釈通達の改正案のようなものを作ったこともあります。現役時代に判断の難しさを感じた経験を踏まえ、「こう書いてあれば、このように解釈できる。その方が現場にも都合がよい」という考えを整理しました。これまでの経験を、そうした形でも生かしていければと考えています。
酒税の相談に向き合ううえで、ご自身の支えになっているものは何でしょうか。
税務署で大手メーカーからの特殊で難しい質問に数多く答えてきたことや、国税局で酒税調査の最前線に立ち、難しい可否判定に携わってきたことです。その経験が自分の糧になり、酒税に詳しいという自負につながっています。
元職場の状況をどのように見ていらっしゃいますか。また、その思いはご自身の目指す姿にどうつながっていますか。
また、現在は税務大学校で酒税専門の班編成がないため、残念ながら酒税法を極められるような環境が国税にはなく、そのため税務署の酒類指導官とその部下職員の知識と経験の少なさ、レベルの低下、質の低下を招いており、OBとしては元職場への危機感というものを激しく感じています。
当然に、上部組織である国税局酒税課も私がいた頃に比べたら、経験値の少ない人だらけになっており、私から見たら「こんな人がこんなポジションを任されていいのか」と思える程であり、OBとしては悲しささえ覚えます。
そんな頼りなささえ感じる税務署に成り代わり、酒税法に関しては、税務署に聞くよりはるかにまともな法令解釈ができる、回答ができる、そんな税理士でありたいと思っています。
インタビューへのご協力、誠にありがとうございます。