監査で培った確かめる姿勢を、企業支援と仕組みの開発へ。
「月次の数字を経営判断に使いたい」「資金調達や上場に向けて管理部門を整えたい」。メタワークス会計事務所は、中小企業・スタートアップから上場会社まで、会計・税務と経営管理の課題に向き合っています。
代表の星野宇潮氏は、公認会計士・税理士として企業を支援しながら、事業経営やDAO(分散型自律組織)の制度づくり、AIの開発・運用にも取り組み、これらを「未来の居場所づくり」と捉えています。大切にしているのは、相手のやりたいことを聞き、実際に続けられる条件を確かめること。監査の現場で得た学びから、企業への具体的な支援、監査調書の下書きを支援する「右筆」の開発まで、その考え方を伺いました。
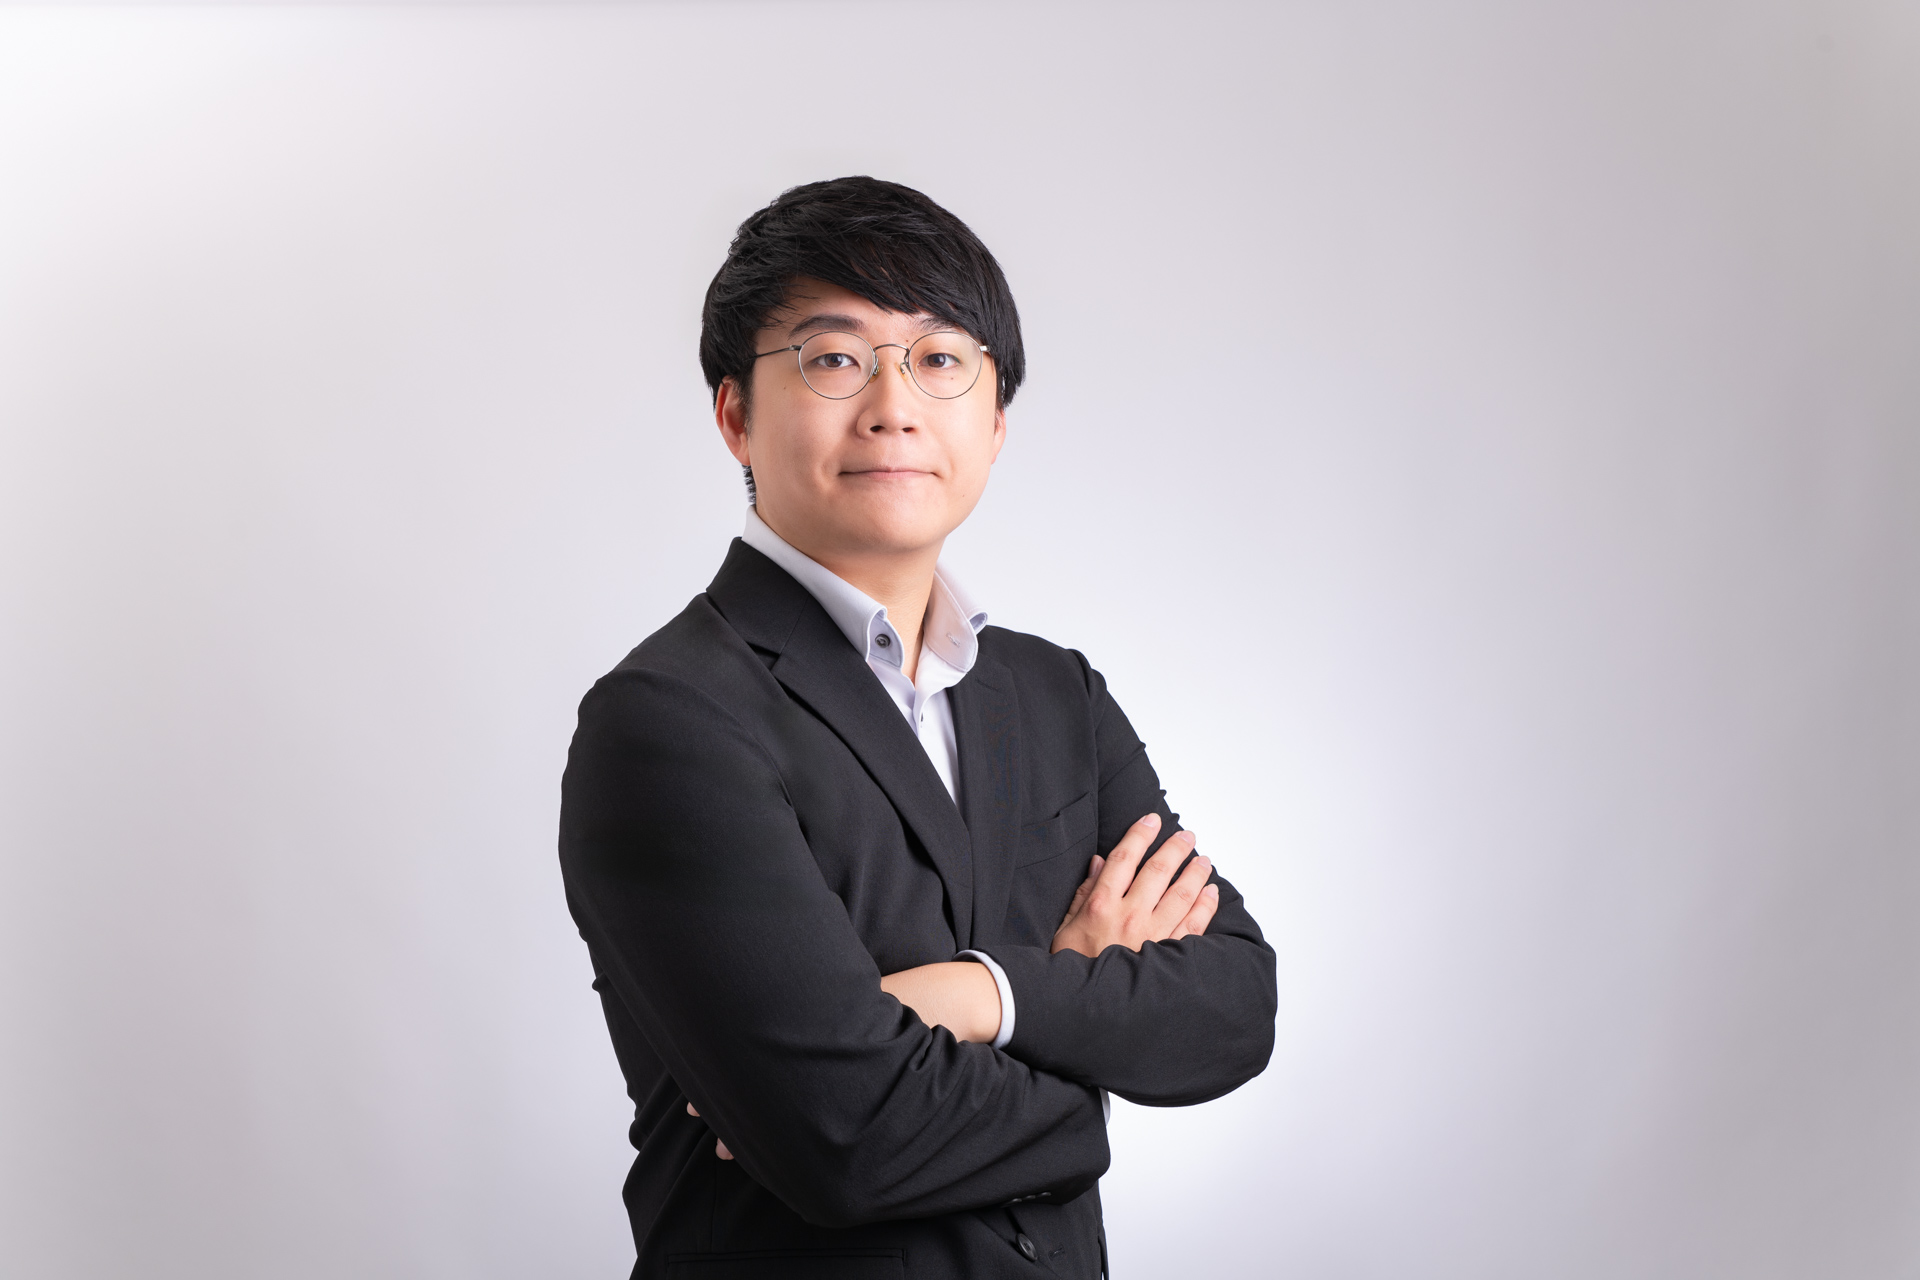
今回ご回答いただいた方
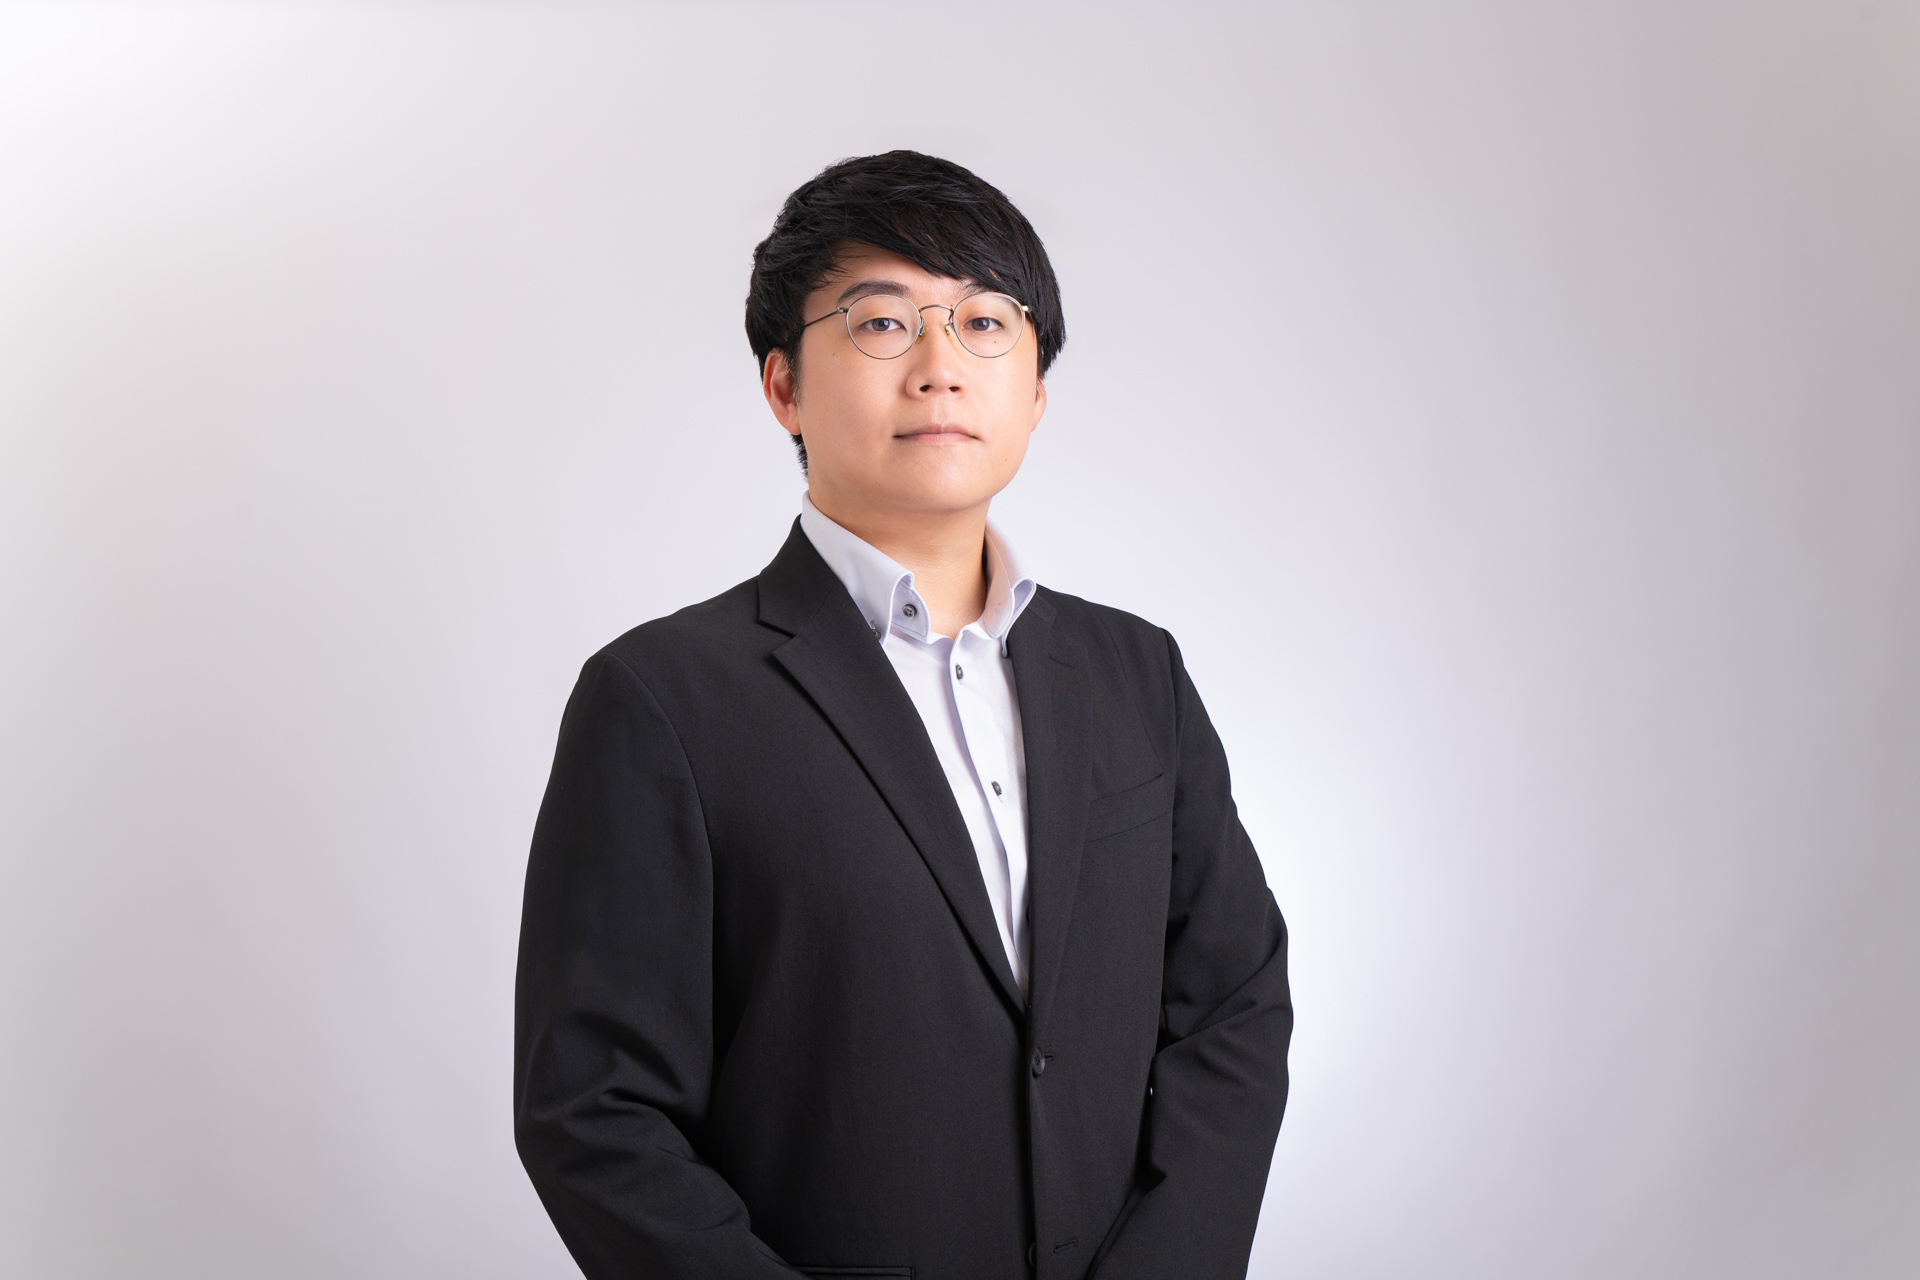
公認会計士・税理士/自律型AIエージェント開発者
星野宇潮 様
メタワークス会計事務所・メタワークスコンサルティング代表。立教大学在学中に公認会計士試験に合格し、有限責任監査法人トーマツで大手金融機関や暗号資産交換業の監査に従事。独立後は、上場準備企業のIPO支援や管理体制の構築に携わる。株式会社インベーダーズの創業者・取締役CFO、一般社団法人RULEMAKERS DAOの監事も務める。
会計と税務の相談から企業が続けられる体制づくりへ
まず、メタワークス会計事務所には、どのような相談が寄せられていますか。
中小企業やスタートアップから、上場準備企業、上場会社まで、会計・税務と経営管理の支援を行っています。税務顧問や申告に加えて、経営・財務の相談、経理業務の効率化、決算業務の代行、会計監査、融資、IPO準備、M&A・事業承継などに関わっています。
たとえば、経理の人数が限られていて決算が間に合わない、月次の数字を経営判断に使いたい、資金調達や上場に向けて管理部門を整えたい、といったご相談です。業務の簡素化や標準化、クラウド会計の導入を考え、社内だけで回せない部分は代行も含めて支援します。
Web3やDAO、メタバースのような新しい事業についても、会計・税務や組織運営の観点から支援しています。誰が何を提供し、誰からお金を受け取り、何に支出する事業なのか。まずは、事業の実態を確かめることを大切にしています。
現在の支援の土台になっている、監査での経験を教えてください。
監査法人に入った1年目に担当した、借入金の仕事はいまもよく思い出します。銀行から届いた残高の回答と帳簿を比べ、利息を再計算する。そのうえで、そもそも確認する銀行に漏れがないかも調べる必要がありました。前期の調書や稟議書、取締役会議事録を読み、経理担当者にも話を聞いていました。
計算が合っていることと、調べるべきものを調べていることは違います。この経験は、いまAIに任せる作業を考えるときにもつながっています。与えた資料を正確に処理できても、その資料で必要な確認ができるかは、人が考えなければなりません。
IPO支援では、どのような体制づくりを重視されていますか。
上場後も、社内で決算や説明を続けられる体制をつくることです。上場に必要な書類を整えることに加えて、その後の運営まで考えます。
経営者の希望を聞くと同時に、現場の人数や仕事の進め方を確かめ、必要なら異なる見方も伝える。その会社が続けられる形にすることが、外部の専門家の役割だと考えています。
活動ごとに担う役割と責任を確かめる
事業経営や開発にも取り組まれています。それぞれ、どのような役割を担っているのでしょうか。
メタワークス会計事務所・メタワークスコンサルティングでは代表を務め、会計・税務や経営・財務の相談、経理・決算業務、監査、IPO準備などを支援しています。
株式会社インベーダーズでは、創業者・取締役CFOとして、財務戦略や資金調達、管理部門の体制づくり、事業開発に取り組んでいます。企業・自治体・教育機関のコミュニティ構築・運営や、バーチャルイベントなどは、会社とチームで手がける事業です。
一般社団法人RULEMAKERS DAOでは監事を務め、合同会社型DAOの制度づくりにも関わってきました。また、自律型AIエージェント開発者として、会計・監査の実務で使う道具や、コミュニティの参加者と対話するAIを開発・運用しています。
複数の立場で活動する際に、確認していることはありますか。
個々の依頼で、専門家として助言するのか、事業の当事者として判断するのか、開発を担当するのかを分け、担当する範囲と責任を確かめています。
税務申告や税務相談は税理士として、会計監査は公認会計士として担う仕事です。監査と、経理の代行や助言についても、業務の目的・役割・責任を分けて扱います。
DAOの制度づくりで考えた実際に運営できる条件
DAOの制度づくりでは、どのような課題に向き合ったのでしょうか。
DAOは、参加者が提案や合議を通じて運営に関わる組織のあり方です。実際に事業を続けるには、契約やお金の管理、責任の扱いを整理する必要があります。
合同会社型DAOの制度づくりで考えた論点の一つが、DAOの活動を、対外的に契約できる法人の仕組みとどう結びつけるかでした。既存の合同会社を使いながら、参加者が意思決定に関わる方法を検討する。会社法・会計・税務の仕組みと、実際の運営を両立できるかが判断の材料になります。
私は、こうした論点の整理と、行政や立法に関わる方々、専門家との対話に参加しました。誰が契約し、誰が意思決定し、その経過をどう説明できるかを具体的にしていく。技術と制度の双方に照らして、実際に運営できる条件を考え、関係者とともに提言や対話を進めました。
その経験は、日頃の会計・税務の相談と、どのようにつながっていますか。
共通するのは、やりたいことを聞いたうえで、実際に続けられる条件を確かめることです。DAOでも企業の経理でも、お金の流れ、決める人、確認する人、記録の残し方が曖昧だと、日々の運営で困ります。制度づくりの経験を通じて、仕組みの説明と、実際に使う人の仕事を行き来して考えるようになりました。
制度を変えるための提案と、現行制度のもとで行う個別の会計・税務判断は、それぞれ分けています。将来こう変わってほしいという考えを、そのまま現在の取扱いにはできません。
自社の事業で引き受けるリスクと、相談者に勧める選択も同じには扱いません。相談者の目的や体制に照らして、選択肢を検討する必要があります。
融資相談の数字を元の記録までたどれる形に
日々の支援について、具体的な事例を教えてください。
創業して間もない会社で、融資相談に使う会計資料を整えた例があります。試算表を用意する際に、会計ソフトの数字が、実際の仕事の進み具合と対応しているかを確認しました。
まず、帳簿上の売上がどの契約や仕事に対応するのか、その時点までにどこまで作業が終わっているのかを、契約資料と関係者への確認内容に照らして整理しました。すると、今後行う仕事を先に入力した箇所と、完了済みの仕事が反映されていない箇所がありました。
請求や入金の状況に加えて、未払いの費用や個人が立て替えた支出も確認しています。確認できた内容と、請求書などの原資料が不足している内容は分けて記録しました。
確認した内容は、どのように資料にまとめたのでしょうか。
帳簿に対する修正内容と、その根拠を一覧にしました。そのうえで、試算表と説明資料、根拠資料をまとめ、元の記録から提出用の数字をたどれる形にしています。
この事例では、融資相談に向けた資料の準備までを支援しました。
右筆の開発で考えるツールの支援と人の判断
ご自身で開発した「右筆」は、どのような仕事を支援するツールですか。
「右筆(ゆうひつ/YUHITSU)」は、監査人に向けた、監査調書の下書きを支援するツールです。監査調書は、何を調べ、どの証拠を確かめ、どう判断したかを残す記録です。右筆は、会計データの集計や前期・当期の比較、内蔵様式による調書の下書き、Excel出力などを支援します。
つくろうとしたのは、転記や集計、表を整える作業を減らし、確認や判断に時間を使える道具です。私自身の実務で開発・実証を進めた取り組みをもとに、現在はWindows向けの無料版を公開し、架空サンプルを使った操作ガイドも用意しています。
入力した会計データや証憑はPC内で処理します。端末内AIは初期状態でオフになっていて、集計や定型の調書下書き、Excel出力はそのまま試せます。AIを有効にすると文章の草案作成に利用でき、初回のモデル取得では外部へ接続します。
動作や使い方を確かめる中で、どのようなことが分かりましたか。
公開している操作ガイドでは、架空の売掛金データを使って、入力からExcel出力までを確かめています。前期末8,500万円、当期末1億30万円を入力し、差額1,530万円、増減率18.0%を確認する例です。画面と保存したExcelの数字を、元の入力と比べています。これは実在の顧客データや、顧客への導入実績ではありません。
画像やPDFの文字を読み取る際には、表題や金額の区切り記号を誤って読む例もありました。元の資料を見て読み取り結果を直し、入力欄に反映するところまで確認しています。
ここで分かるのは、そのサンプルと環境での処理や操作です。売掛金が増えた理由や回収の見込み、監査上の結論は、数字の比較だけでは決まりません。異なる帳票や端末で同じように使えるかも、個別に確かめる必要があります。
ツールを使う際、人が担う確認や判断は、どのように位置づけていますか。
右筆では、集計や比較、下書きの出力と、監査人による確認・結論を分ける設計を実装しています。銀行への残高確認や現物の確認が必要な手続については、記入用の雛形が出力されます。雛形ができただけで、その手続を実施したことにはなりません。
担当者が確かめるのは、入力資料の漏れ、原資料と数値の一致、出力された差異の理由、必要な手続が実際に行われたかです。AIが原因の候補を文章にしても、裏づけとなる証拠を確かめ、結論を決めて署名するのは監査人です。文字の読み取り結果も、原資料と比べて直す必要があります。
監査法人での経験からも、集計の正確さと、確認する対象の漏れは分けて考えています。サンプルは出力の確認方法を示すためのもので、監査手続が十分か、証拠が適切かは、実際の案件で判断する必要があります。
使い始める際に、確認しておくことはありますか。
無料版では、画面を閉じたり再読み込みしたりすると、入力や結果を引き継ぎません。必要な出力を保存し、実務で使う資料や保存先については、所属先の規則や顧客との契約も確認する必要があります。
相談の出発点は困っていることと決めたいこと
相談を考えている事業者は、最初にどのようなことを共有するとよいでしょうか。
まずは、どんな事業をしていて、何に困り、いつまでに何を決めたいのかを聞かせていただきたいです。税務申告が迫っているのか、決算業務を社内で回せないのか、資金調達や上場準備、M&A・事業承継を考えているのかで、最初に確かめることが変わります。
いま使っている会計ソフト、社内で経理を担う方、既存の顧問や支援者、そろっている資料も共有いただけると、支援の範囲を具体的に考えられます。相談の段階で、課題をきれいに整理していただく必要はありません。
お話を伺い、こちらが担う作業と、社内で判断・実行していただくことを整理します。そのうえで支援内容や見積りをご案内し、範囲にご納得いただいてから、契約・支援開始へ進みます。ツールの導入が必要かどうかも、解決したい仕事から考えます。
最後に、会計・税務、事業経営、開発などの活動に通じる思いをお聞かせください。
会計・税務、DAO、コミュニティ、AI開発は、私にとって「未来の居場所づくり」につながる仕事です。
人が集まって何かを始めても、お金や運営の仕組みが続かなければ、その場を保てません。会計士として事業を支えることに加えて、自ら経営や開発にも関わり、実際に使えるところまで取り組みたいと考えています。
インタビューへのご協力、誠にありがとうございます。